合肥服装店观察:从瑶海区批零枢纽到社区零售的供应链重构
合肥这座城市近十年的人口曲线,直接改写了本地服装零售的商业版图。2024年末,合肥常住人口达到1000.2万人,跻身千万人口城市行列;同期全市社会消费品零售总额突破5000亿元。而在全国层面,2023年限额以上单位服装鞋帽针纺织品类零售额约1.41万亿元,同比增长12.9%,增速跑赢社零大盘。这些数字落到具体的街区,就是瑶海区站前路一带每天清晨六点亮起的档口灯,和社区商铺里一件件被反复试穿的衬衫。
一、瑶海区:合肥服装批零体系的原点
谈合肥服装店,绕不开瑶海区。作为合肥传统工业区,瑶海在产业转型中沉淀出独特的商贸基因——站前路商圈聚集了白马服装城、四季青等一批批发市场,长期承担着合肥及周边六安、巢湖、安庆等地市零售终端的货源中转功能。业内普遍估算,这一带服装档口的年交易规模在数十亿元量级,清晨的物流车流是最直观的晴雨表。
批发与零售在这里并非泾渭分明。近年来的一个显著变化是:原本只做批发的档口开始承接散客,而社区服装店则反向到市场组货、小批量测款。这种"批零融合"的形态,让瑶海区同时拥有了货源价格优势和终端服务能力。
二、一件衣服的加价逻辑,决定了门店活法
服装零售的毛利结构并不神秘。批发环节的加价率通常在15%—30%之间,而零售终端的吊牌倍率普遍在3—4倍,实际成交倍率则因品类而异:基础款T恤、打底衫往往压到1.5—2倍,靠周转取胜;外套、连衣裙等季节性强的品类,倍率可以做到2.5倍以上。
- 周转优先型:客单价80—150元,主打高频复购,靠出货速度摊薄成本;
- 搭配服务型:客单价200—400元,依赖导购的穿搭建议和会员复购;
- 尾货特卖型:依托批发市场的尾盘货源,用价格锚定流量。
三种模式没有优劣,只有与选址、客群是否匹配的问题。瑶海区不少门店的实践是"两条腿走路"——主推款维持正常倍率,尾货区用来导流和测试新款反响。
三、实体服装店的护城河,是电商替代不了的三件事
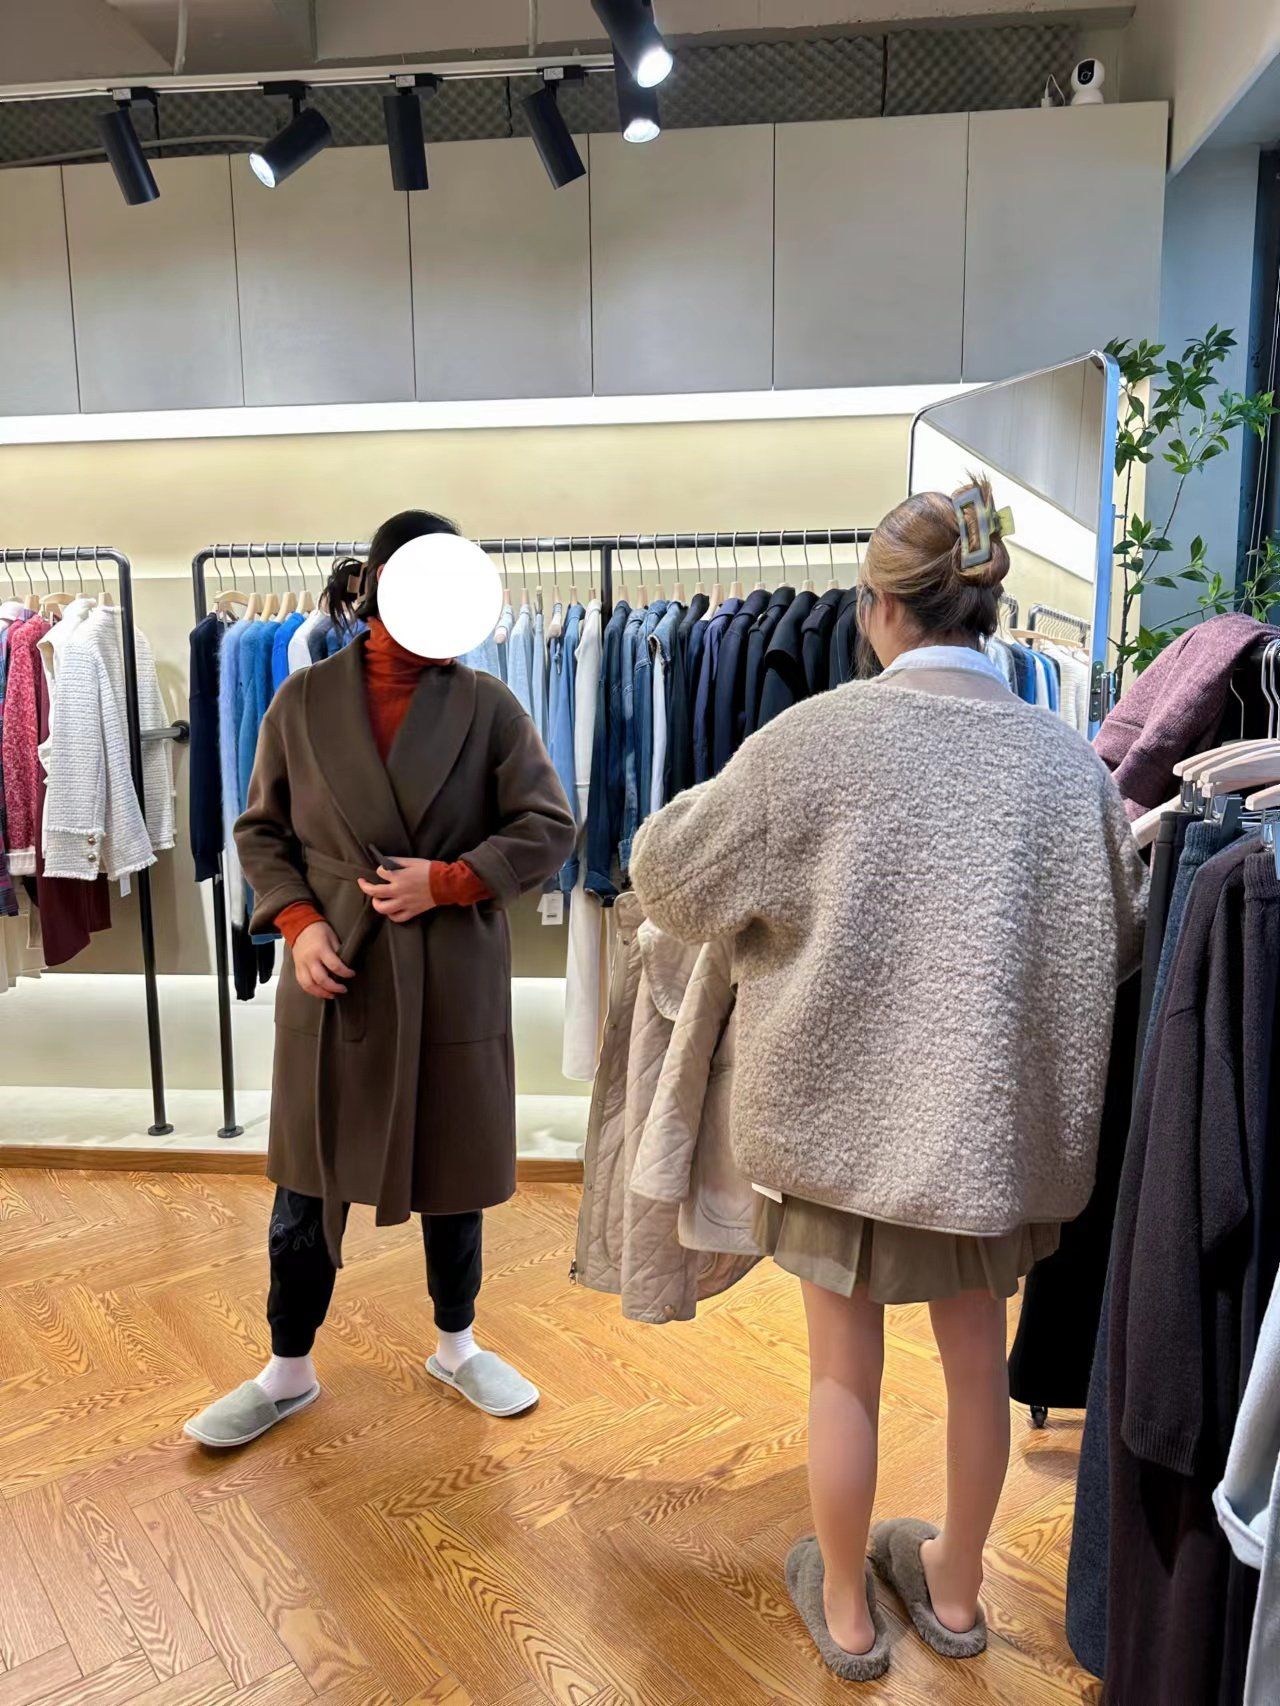
电商对服装零售的挤压是事实,但线下门店仍握有三张牌。其一是版型适配:同标M码,不同厂家上身效果可能差一个尺码,试穿消解了这个不确定性。其二是即时满足:合肥本地消费者下午需要出席场合,两小时内到店取货的需求,物流无法响应。其三是信任成本:中老年客群对面料的触感判断依赖手感,这一部分客流在社区店里极其稳定。
数据也能佐证。中国连锁经营协会的相关调研显示,服装类目中,线下门店的退货率显著低于线上,通常在5%以内,而线上服装退货率长期高于30%。退货率之差,本质上就是体验价值之差。
四、本地化经营的关键:把供应链距离缩短
对合肥的服装店来说,"离货源近"是天然优势。瑶海区到市区各板块的通勤半径可控,补货周期能压缩到1—2天,这意味着门店可以对天气变化、节假日人流做出快速反应。一场降温前三天上新的羽绒马甲,往往比提前一个月铺货的同款更好卖。
路啦服装(mlydee.cn)的定位正是踩在这一逻辑上:依托瑶海区的货源与批发网络,把选品、组货、终端零售打通,用较短的补货周期服务合肥本地消费者。门店在款式更新频率和尺码齐备度上做文章,而不是单纯拼低价——这是社区服装店在当下更可持续的路径。
五、结语
合肥服装零售的竞争,早已不是"有没有货"的竞争,而是"货对不对、来得快不快、服务跟不跟得上"的竞争。瑶海区提供的是供应链底盘,社区门店提供的是最后一百米的体验。两者结合得越紧密,门店在这个千万人口城市里的生存空间就越扎实。对消费者而言,找到一家尺码齐、上新快、能试能换的实体服装店,依然是线上购物难以完全替代的选择。